Sở hữu một chiếc xe ô tô là khoản đầu tư không nhỏ, và việc bảo vệ tài sản này khỏi những rủi ro bất ngờ là điều vô cùng quan trọng. Bảo hiểm vật chất xe ô tô đóng vai trò như một “tấm lá chắn tài chính”, giúp chủ xe an tâm hơn trước các sự cố không lường trước được.
Tìm hiểu về bảo hiểm vật chất xe ô tô
Bảo hiểm vật chất xe ô tô, thường được gọi là bảo hiểm thân vỏ, là một loại hình bảo hiểm tự nguyện giúp bảo vệ chiếc xe của bạn khỏi những thiệt hại vật chất do các sự cố ngoài ý muốn gây ra. Khác với bảo hiểm trách nhiệm dân sự bắt buộc chỉ bồi thường thiệt hại cho bên thứ ba, bảo hiểm vật chất xe ô tô hướng đến việc khắc phục tổn thất trực tiếp cho chiếc xe của chính bạn, dù đó là va chạm, lật đổ, hay các rủi ro khác.
Mục đích chính của bảo hiểm vật chất xe là giảm thiểu gánh nặng tài chính cho chủ xe khi phát sinh chi phí sửa chữa hoặc thay thế phụ tùng do tai nạn, thiên tai, hoặc mất cắp. Thay vì phải tự chi trả toàn bộ số tiền lớn, công ty bảo hiểm sẽ hỗ trợ theo các điều khoản đã cam kết trong hợp đồng. Điều này mang lại sự an tâm đáng kể cho người sử dụng phương tiện.
Các chính sách và quyền lợi của bảo hiểm vật chất ô tô có thể khác nhau đáng kể giữa các công ty bảo hiểm. Mức phí, phạm vi bảo hiểm, điều khoản loại trừ, và các dịch vụ đi kèm như cứu hộ hay lựa chọn gara sửa chữa đều là những yếu tố cần được tìm hiểu kỹ. Việc lựa chọn gói bảo hiểm phù hợp với nhu cầu và giá trị chiếc xe là yếu tố quan trọng để đảm bảo hiệu quả bảo vệ tài sản.
 Tổng quan về khái niệm bảo hiểm vật chất xe ô tô
Phạm vi bảo hiểm vật chất ô tô thường gặp
Khi tham gia bảo hiểm vật chất xe ô tô, chủ xe sẽ được bảo vệ trước nhiều loại rủi ro tiềm ẩn có thể gây thiệt hại cho chiếc xe. Các công ty bảo hiểm thường phân chia thành các nhóm rủi ro chính, giúp khách hàng dễ dàng lựa chọn phạm vi bảo hiểm phù hợp với điều kiện sử dụng và môi trường lưu thông của mình. Hiểu rõ các phạm vi này là cực kỳ quan trọng để tránh những bất ngờ khi xảy ra sự cố.
Thiệt hại do va chạm, lật đổ và các sự cố bất ngờ
Đây là phạm vi bảo hiểm cơ bản và phổ biến nhất. Nó bao gồm các thiệt hại vật chất cho xe do các vụ đâm, va chạm với phương tiện khác hoặc vật thể cố định, lật, đổ, hoặc rơi toàn bộ xe. Ngay cả những sự cố bất ngờ khác như bị vật thể lạ rơi vào xe cũng thường nằm trong phạm vi bồi thường của gói bảo hiểm vật chất xe.
Sự cố va chạm có thể xảy ra ở bất cứ đâu và bất cứ lúc nào trên đường, gây ra những tổn thất từ nhỏ như trầy xước sơn đến nghiêm trọng như biến dạng khung gầm. Việc có bảo hiểm vật chất xe đảm bảo rằng chi phí sửa chữa, dù lớn hay nhỏ, sẽ được công ty bảo hiểm san sẻ, giúp chủ xe nhanh chóng khôi phục lại trạng thái ban đầu của chiếc xe.
Thiệt hại do cháy nổ và thiên tai
Nhiều gói bảo hiểm vật chất ô tô mở rộng bao gồm cả các thiệt hại do cháy nổ hoặc các tai họa bất khả kháng từ thiên nhiên. Điều này có thể là xe bị cháy do sự cố kỹ thuật, hỏa hoạn từ môi trường xung quanh, hoặc bị ảnh hưởng bởi bão, lũ lụt, sạt lở, sét đánh, động đất, mưa đá. Đặc biệt tại Việt Nam, rủi ro xe bị ngập nước (thủy kích) do mưa lớn hoặc triều cường là khá phổ biến và chi phí sửa chữa thường rất cao.
Việc bổ sung phạm vi bảo hiểm thiên tai và thủy kích vào gói bảo hiểm vật chất xe ô tô là sự đầu tư cần thiết, nhất là đối với những người thường xuyên di chuyển ở các khu vực có nguy cơ ngập lụt cao hoặc trong mùa mưa bão. Thiệt hại do nước gây ra cho động cơ và hệ thống điện tử của xe có thể lên tới hàng chục, thậm chí hàng trăm triệu đồng, tùy thuộc vào dòng xe.
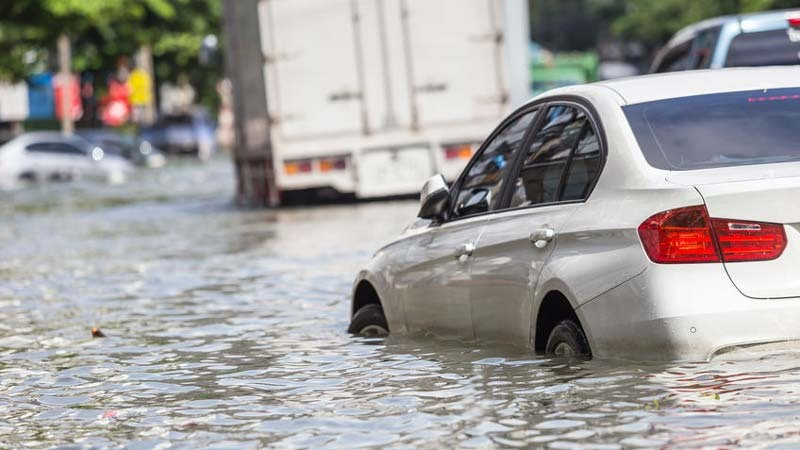 Chiếc ô tô bị ngập nước minh họa rủi ro thiên tai được bảo hiểm vật chất chi trả
Mất cắp bộ phận hoặc toàn bộ xe
Rủi ro bị mất trộm, mất cướp toàn bộ xe hoặc mất cắp các bộ phận của xe (như gương chiếu hậu, logo, bánh xe…) cũng là một mối quan tâm lớn của nhiều chủ xe. Phạm vi này trong bảo hiểm vật chất xe ô tô giúp bồi thường thiệt hại khi tài sản bị mất do hành vi trộm cắp hoặc chiếm đoạt.
Tuy nhiên, các điều khoản bồi thường cho mất cắp có thể có những giới hạn nhất định, ví dụ như chỉ áp dụng khi mất toàn bộ xe hoặc có điều kiện về nơi đỗ xe có người trông coi. Một số gói nâng cao có thể chi trả cho việc mất cắp từng bộ phận nhỏ. Chủ xe cần đọc kỹ hợp đồng để nắm rõ quyền lợi của mình trong trường hợp không may xảy ra mất cắp.
Các yếu tố ảnh hưởng đến phí bảo hiểm vật chất ô tô
Chi phí để sở hữu một gói bảo hiểm vật chất xe ô tô không cố định mà phụ thuộc vào nhiều yếu tố khác nhau. Hiểu rõ các yếu tố này sẽ giúp bạn dự trù kinh phí và lựa chọn gói bảo hiểm phù hợp nhất với chiếc xe và khả năng tài chính của mình.
Cách xác định mức phí bảo hiểm cụ thể
Mức phí bảo hiểm vật chất xe ô tô thường được tính dựa trên tỷ lệ phần trăm nhất định trên giá trị thực tế của chiếc xe tại thời điểm tham gia bảo hiểm. Tỷ lệ này dao động tùy theo từng công ty bảo hiểm, loại xe, mục đích sử dụng (cá nhân, kinh doanh), và lịch sử bồi thường của chủ xe (nếu có).
Công thức tính phí cơ bản thường là: Phí bảo hiểm = Tỷ lệ phí x Giá trị xe. Tuy nhiên, công thức này còn có thể được điều chỉnh bởi các yếu tố bổ sung như lựa chọn phạm vi bảo hiểm mở rộng (thủy kích, mất cắp bộ phận), mức khấu trừ (số tiền chủ xe tự chịu khi có tổn thất), và các chương trình khuyến mãi hoặc ưu đãi từ công ty bảo hiểm. Thông thường, tỷ lệ phí cơ bản có thể nằm trong khoảng 1.5% đến 2% giá trị xe mỗi năm, nhưng đây chỉ là con số tham khảo ban đầu.
 Chi phí bảo hiểm vật chất xe ô tô phụ thuộc vào nhiều yếu tố
Các yếu tố chính tác động đến chi phí
Nhiều yếu tố cụ thể sẽ làm thay đổi tỷ lệ phí bảo hiểm vật chất xe. Đầu tiên là loại xe và giá trị xe: xe càng đắt tiền, phí bảo hiểm càng cao. Mục đích sử dụng xe cũng quan trọng: xe kinh doanh vận tải thường có phí bảo hiểm cao hơn xe cá nhân do tần suất di chuyển và rủi ro tai nạn cao hơn. Lịch sử lái xe và lịch sử bồi thường của chủ xe cũng ảnh hưởng đáng kể; nếu bạn có lịch sử lái xe an toàn và chưa từng yêu cầu bồi thường, bạn có thể được hưởng mức phí ưu đãi hơn.
Việc lựa chọn thêm các điều khoản bổ sung như bảo hiểm mất cắp bộ phận, bảo hiểm thủy kích, lựa chọn gara sửa chữa chính hãng… sẽ làm tăng thêm chi phí bảo hiểm. Mức khấu trừ (Deductible) cũng là một yếu tố cần cân nhắc; nếu bạn chọn mức khấu trừ cao hơn (tức là bạn đồng ý tự chịu nhiều hơn khi có sự cố), phí bảo hiểm ban đầu sẽ thấp hơn, và ngược lại.
Tại sao nên mua bảo hiểm vật chất cho xe Toyota?
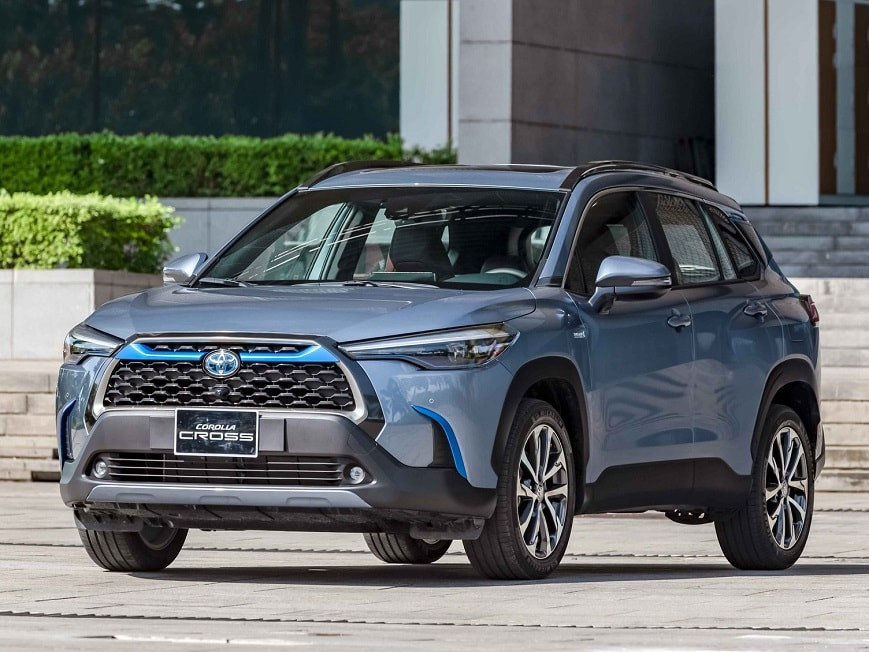
Đối với những người sở hữu xe Toyota, việc cân nhắc mua bảo hiểm vật chất xe ô tô là một quyết định sáng suốt. Xe Toyota nổi tiếng về độ bền bỉ và giữ giá tốt, nhưng vẫn không thể tránh khỏi những rủi ro tiềm ẩn trên đường. Bảo hiểm vật chất giúp bảo vệ khoản đầu tư của bạn, đảm bảo rằng chiếc xe luôn được duy trì trong tình trạng tốt nhất sau các sự cố không mong muốn.
Mua bảo hiểm vật chất cho xe Toyota còn có lợi ích đặc biệt khi cần sửa chữa. Nhiều công ty bảo hiểm có liên kết với các gara chính hãng hoặc đạt chuẩn của Toyota, đảm bảo rằng xe của bạn được sửa chữa bởi đội ngũ kỹ thuật viên chuyên nghiệp, sử dụng phụ tùng chính hãng. Điều này không chỉ giúp khôi phục xe về trạng thái ban đầu mà còn góp phần duy trì giá trị lâu dài của chiếc xe Toyota của bạn.
Bảo hiểm vật chất xe ô tô có phải là bắt buộc?
Theo quy định pháp luật hiện hành tại Việt Nam, chỉ có bảo hiểm trách nhiệm dân sự bắt buộc đối với chủ xe cơ giới là yêu cầu bắt buộc. Loại bảo hiểm này nhằm mục đích bồi thường thiệt hại cho bên thứ ba (người và tài sản) do lỗi của bạn khi gây tai nạn.
Ngược lại, bảo hiểm vật chất xe ô tô là một loại hình bảo hiểm tự nguyện. Chủ xe có quyền lựa chọn có tham gia hay không. Tuy nhiên, mặc dù không bắt buộc, hầu hết các chuyên gia và người dùng có kinh nghiệm đều khuyến khích nên mua loại bảo hiểm này. Lý do là bởi chi phí sửa chữa các hư hỏng vật chất cho xe, đặc biệt là do tai nạn lớn hoặc thiên tai như thủy kích, thường rất tốn kém và vượt xa khả năng chi trả của nhiều người nếu không có sự hỗ trợ từ công ty bảo hiểm. Việc tham gia bảo hiểm vật chất mang lại sự yên tâm và bảo vệ tài chính đáng kể trước các rủi ro không lường trước được, giúp bạn an tâm hơn trên mọi hành trình.
Lựa chọn công ty bảo hiểm vật chất xe ô tô uy tín
Thị trường bảo hiểm tại Việt Nam có rất nhiều công ty cung cấp sản phẩm bảo hiểm vật chất xe ô tô. Việc lựa chọn một đơn vị uy tín và phù hợp là điều quan trọng, ảnh hưởng trực tiếp đến quyền lợi của bạn khi xảy ra sự cố.
Tiêu chí chọn công ty bảo hiểm phù hợp
Khi xem xét các nhà cung cấp bảo hiểm xe, bạn nên dựa vào một số tiêu chí chính. Uy tín và kinh nghiệm của công ty trên thị trường là yếu tố hàng đầu; một công ty lâu đời và có danh tiếng tốt thường có quy trình giải quyết bồi thường minh bạch và nhanh chóng. Mạng lưới gara liên kết rộng khắp và chất lượng cũng rất quan trọng, đặc biệt nếu bạn muốn sửa chữa xe tại các địa điểm thuận tiện hoặc gara chính hãng. Dịch vụ chăm sóc khách hàng và hỗ trợ cứu hộ 24/7 cũng là điểm cộng đáng giá. Cuối cùng, hãy so sánh các gói bảo hiểm, mức phí, phạm vi bảo hiểm và điều khoản loại trừ giữa các công ty khác nhau để tìm được lựa chọn tối ưu nhất.
Đánh giá các nhà cung cấp phổ biến tại Việt Nam
Một số công ty bảo hiểm được nhiều chủ xe tin tưởng lựa chọn bao gồm Bảo Việt, BIC (thuộc BIDV), MIC (thuộc Quân đội), PVI (thuộc PVN), Pjico (thuộc Petrolimex), và Vietinbank Insurance.
Bảo Việt là một trong những công ty bảo hiểm lớn và lâu đời nhất tại Việt Nam, nổi bật với mạng lưới rộng khắp và các chương trình ưu đãi đa dạng cho khách hàng mua bảo hiểm vật chất xe.
BIC và Pjico là các công ty bảo hiểm có liên kết với các tập đoàn lớn, thường cung cấp nhiều tùy chọn bảo hiểm bổ sung và mạng lưới gara liên kết tiện lợi.
 Bảo hiểm vật chất xe ô tô BIC
 Logo hoặc hình ảnh liên quan đến bảo hiểm vật chất xe ô tô Pjico
MIC được biết đến với mức phí cạnh tranh và quy trình bồi thường được đánh giá là tương đối nhanh gọn, cùng với nhiều quyền lợi mở rộng hấp dẫn.
PVI là đơn vị bảo hiểm có thế mạnh trong việc bồi thường các thiệt hại do thiên tai, thủy kích và cung cấp dịch vụ hỗ trợ khách hàng khá tốt.
Vietinbank Insurance (VBI) cũng là một lựa chọn đáng cân nhắc với mạng lưới gara rộng khắp và dịch vụ cứu hộ miễn phí 24/7, mang lại sự an tâm tối đa cho chủ xe khi gặp sự cố.
Việc liên hệ trực tiếp với các công ty này để được tư vấn cụ thể về các gói sản phẩm, mức phí áp dụng cho chiếc xe của bạn, và các điều khoản đi kèm là cách tốt nhất để đưa ra quyết định cuối cùng.
Quy trình yêu cầu bồi thường bảo hiểm vật chất xe ô tô
Khi chiếc xe của bạn gặp phải sự cố gây thiệt hại vật chất thuộc phạm vi được bảo hiểm, việc nắm rõ quy trình yêu cầu bồi thường là rất quan trọng để đảm bảo quyền lợi của mình được giải quyết nhanh chóng và thuận lợi. Quy trình này thường bao gồm các bước cơ bản mà bạn cần thực hiện ngay sau khi sự cố xảy ra.
Đầu tiên và quan trọng nhất là giữ nguyên hiện trường (nếu an toàn) và ngay lập tức thông báo cho công ty bảo hiểm vật chất xe ô tô của bạn thông qua đường dây nóng hỗ trợ 24/7. Cung cấp thông tin chi tiết về thời gian, địa điểm, và diễn biến sự cố. Công ty bảo hiểm sẽ hướng dẫn bạn các bước tiếp theo và cử giám định viên đến hiện trường (nếu cần thiết) để đánh giá mức độ thiệt hại.
Sau khi giám định viên hoàn tất việc đánh giá thiệt hại, bạn sẽ phối hợp với công ty bảo hiểm để lựa chọn gara sửa chữa (trong hệ thống liên kết hoặc gara tự chọn, tùy theo gói bảo hiểm của bạn). Hồ sơ yêu cầu bồi thường sẽ được hoàn thiện bao gồm các giấy tờ liên quan đến xe, người lái, và biên bản sự cố.
Công ty bảo hiểm sẽ xem xét hồ sơ và chi trả chi phí sửa chữa trực tiếp cho gara hoặc bồi thường bằng tiền mặt cho chủ xe, tùy theo thỏa thuận và quy định trong hợp đồng bảo hiểm vật chất. Việc cung cấp thông tin trung thực và đầy đủ sẽ giúp quy trình bồi thường diễn ra suôn sẻ và nhanh chóng hơn.
Câu hỏi thường gặp về bảo hiểm vật chất xe ô tô
Bảo hiểm vật chất xe ô tô khác gì bảo hiểm TNDS bắt buộc?
Bảo hiểm Trách nhiệm Dân sự (TNDS) bắt buộc bồi thường thiệt hại về người và tài sản cho bên thứ ba do lỗi của bạn gây ra khi lái xe. Ngược lại, bảo hiểm vật chất xe ô tô bồi thường thiệt hại trực tiếp cho chiếc xe của bạn do các sự cố như va chạm, lật đổ, cháy nổ, thiên tai, hoặc mất cắp. Bảo hiểm TNDS là bắt buộc theo luật, trong khi bảo hiểm vật chất là tự nguyện.
Mất cắp bộ phận xe có được bảo hiểm vật chất chi trả không?
Việc mất cắp bộ phận xe có được chi trả hay không phụ thuộc vào gói bảo hiểm vật chất bạn đã mua. Một số gói cơ bản chỉ bồi thường khi mất toàn bộ xe, trong khi các gói mở rộng có thể bao gồm cả việc mất cắp từng bộ phận cụ thể. Bạn cần kiểm tra kỹ hợp đồng hoặc hỏi rõ công ty bảo hiểm về phạm vi này.
Phí bảo hiểm vật chất có thay đổi hàng năm không?
Có, phí bảo hiểm vật chất xe ô tô có thể thay đổi hàng năm. Mức phí này thường dựa trên giá trị thị trường còn lại của chiếc xe (giá trị này giảm dần theo thời gian sử dụng) và lịch sử bồi thường của bạn trong năm trước. Nếu bạn có lịch sử lái xe an toàn và không có yêu cầu bồi thường, bạn có thể được giảm phí. Ngược lại, nếu có nhiều yêu cầu bồi thường, phí có thể tăng lên.
Khi xảy ra sự cố, tôi cần làm gì để được bồi thường?
Khi xảy ra sự cố gây thiệt hại vật chất cho xe, bạn cần liên hệ ngay lập tức với đường dây nóng của công ty bảo hiểm vật chất xe ô tô mà bạn tham gia. Họ sẽ hướng dẫn bạn các bước cần thiết, bao gồm việc bảo vệ hiện trường, thông báo cho cơ quan công an (nếu cần), và phối hợp với giám định viên của công ty bảo hiểm để đánh giá thiệt hại và hoàn thiện hồ sơ yêu cầu bồi thường.
Tóm lại, bảo hiểm vật chất xe ô tô là một công cụ bảo vệ tài chính hiệu quả, giúp chủ xe an tâm hơn khi đối mặt với những rủi ro tiềm ẩn có thể gây hư hại cho chiếc xe của mình. Dù là va chạm không mong muốn, thiệt hại do thiên tai, hay rủi ro mất cắp, việc có một gói bảo hiểm vật chất phù hợp sẽ giảm thiểu đáng kể gánh nặng chi phí sửa chữa, đảm bảo chiếc xe của bạn luôn được bảo vệ tốt nhất trên mọi hành trình. Việc tìm hiểu kỹ lưỡng các gói bảo hiểm và lựa chọn nhà cung cấp uy tín là bước quan trọng để tối ưu hóa quyền lợi của bạn.